


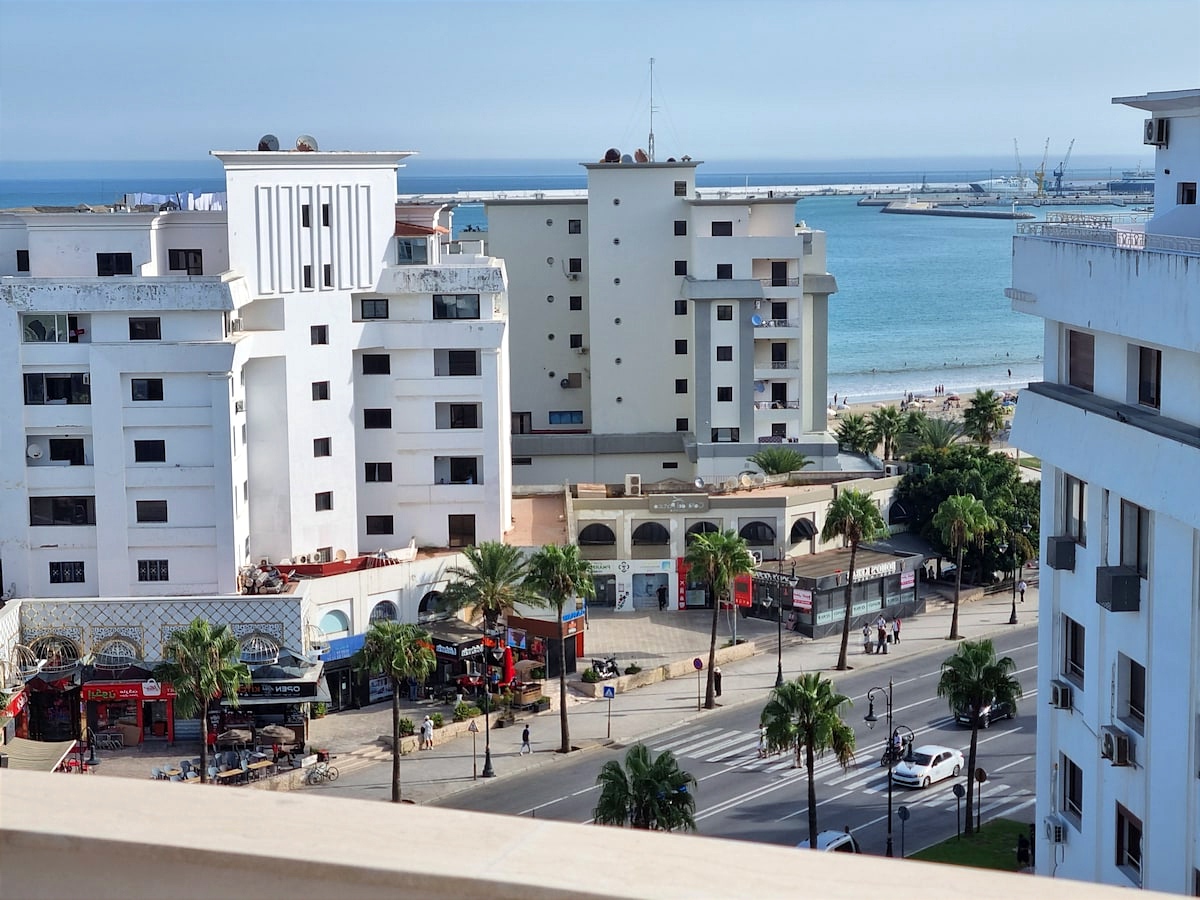
سجل سوق الكراء السياحي قصير الأمد بعمالة طنجة أصيلة تحولات لافتة خلال شتنبر 2026، تمثلت في تراجع عدد الوحدات المعروضة عبر منصات الحجز الرقمية، مقابل ارتفاع معدل الإشغال وانخفاض متوسط أسعار الإقامة، وفق معطيات منصة “AirDNA” المتخصصة في تحليل سوق الإيجارات السياحية.
وبحسب البيانات المحينة للمنصة، بلغ عدد الوحدات النشطة المعروضة للكراء السياحي بالعمالة 8379 وحدة خلال شتنبر الماضي، بانخفاض نسبته 9.4 في المائة مقارنة بالشهر نفسه من سنة 2025.
ولا توضح المؤشرات المتاحة الأسباب المباشرة وراء هذا التراجع، كما لا تكفي للجزم بأنه يعكس خروجا فعليا للملاك من السوق، إذ قد يرتبط بتغير عدد الإعلانات النشطة أو بفترات إتاحة العقارات للحجز عبر المنصات الرقمية.
في مقابل انخفاض عدد الوحدات المعروضة، ارتفع معدل الإشغال بنسبة 30.5 في المائة على أساس سنوي، ليستقر عند 51 في المائة، في حين تراجع متوسط سعر الليلة الواحدة بنسبة 12.4 في المائة، إلى 80 دولارا.
وتكشف هذه الأرقام عن تزامن تحسن معدل الإشغال مع انخفاض أسعار الإقامة، دون أن تقدم، في حد ذاتها، تفسيرا للعوامل التي تقف وراء هذا التطور أو مدى ارتباطه بتغيرات الطلب والعرض داخل السوق المحلية.
وعلى مستوى الإيرادات، سجل متوسط المداخيل السنوية المقدرة لكل عقار ارتفاعاً إلى 12 ألفاً و700 دولار، بزيادة بلغت 152.8 في المائة مقارنة بالفترة المرجعية السابقة. غير أن المعطيات المنشورة لا تتضمن تفاصيل كافية لتفسير هذا الارتفاع الكبير أو تحديد العوامل المؤثرة فيه.
وتظهر بيانات “AirDNA” أن الشقق والمساكن الكاملة تستحوذ على الحصة الأكبر من عروض الكراء السياحي بعمالة طنجة أصيلة، بنسبة 94.8 في المائة، مقابل 4.9 في المائة للغرف الخاصة.
كما تمثل الوحدات المكونة من غرفتي نوم 52.2 في المائة من إجمالي العقارات المدرجة، ما يبرز الوزن الذي تحتله هذه الفئة ضمن المعروض المتاح عبر منصات الحجز.
وتختلف شروط الإقامة بدورها بين الوحدات المعروضة، إذ تشترط 54.2 في المائة من الإعلانات حجزاً لمدة لا تقل عن 30 ليلة، مقابل 29.6 في المائة من العروض التي تحدد ليلتين كحد أدنى للإقامة.
أما من حيث مدة الإتاحة السنوية، فتشير البيانات إلى أن 59.1 في المائة من الوحدات متاحة للحجز لفترات تتراوح بين 271 و365 يوما في السنة، بينما لا تتجاوز مدة إتاحة 12 في المائة منها 90 يوما سنويا.
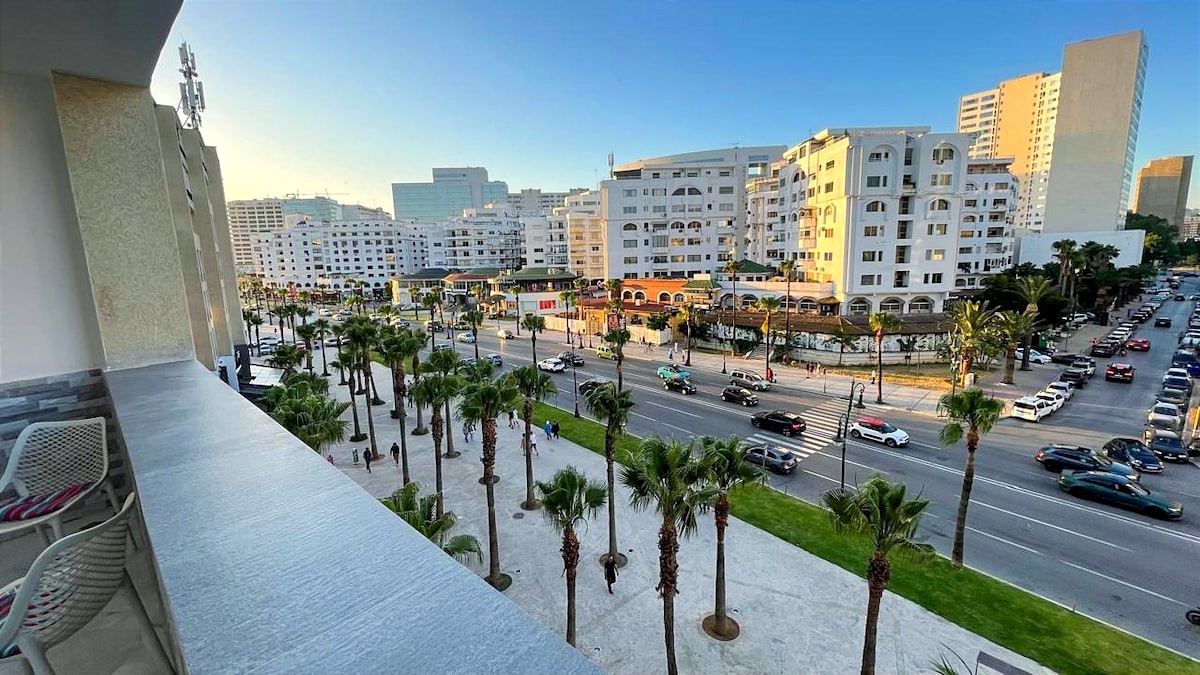
وتستند إحصائيات المنصة إلى بيانات العقارات المدرجة على عدد من منصات الحجز، من بينها “Airbnb” و”Booking.com” و”Vrbo”، وتشمل المجال الترابي لعمالة طنجة أصيلة، بما فيه مدينة طنجة والمناطق المجاورة، دون تقديم أرقام منفصلة تخص المدينة وحدها.
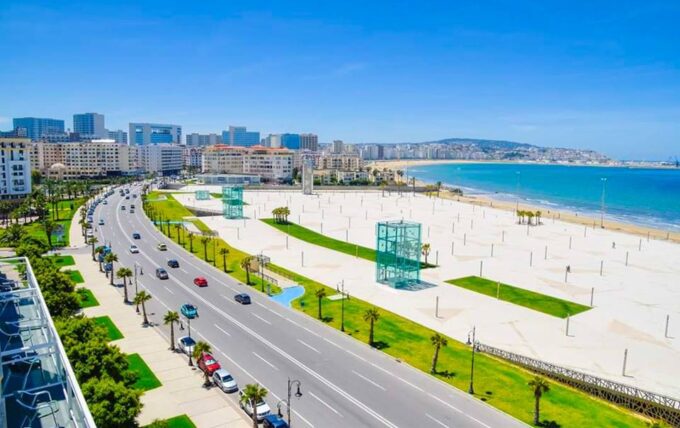
وتأتي هذه المؤشرات عقب انتهاء الموسم الصيفي لسنة 2026، الذي يشهد عادة ارتفاعا في الطلب على الإقامة السياحية بطنجة، باعتبارها إحدى الوجهات البارزة في شمال المغرب.
ورغم ما توفره المعطيات من صورة عن تطور سوق الكراء السياحي قصير الأمد، فإنها لا تحسم ما إذا كان تراجع عدد الوحدات المعروضة يمثل تحولا مستمرا في بنية السوق أم يرتبط بتغير نشاط الإعلانات ومدد إتاحة العقارات على المنصات الرقمية.
كما لا تقدم البيانات ما يكفي لتحديد ما إذا كانت بعض الوحدات قد انتقلت من الكراء السياحي إلى الإيجار السكني طويل الأمد، وهو ما يجعل تقييم الاتجاهات المستقبلية للسوق رهيناً بتوفر معطيات أكثر تفصيلاً حول العرض والطلب ومداخيل العقارات.


Leave a comment